¿Qué es la regla de los 5 años en inmuebles? ¿Cuándo se paga el impuesto?
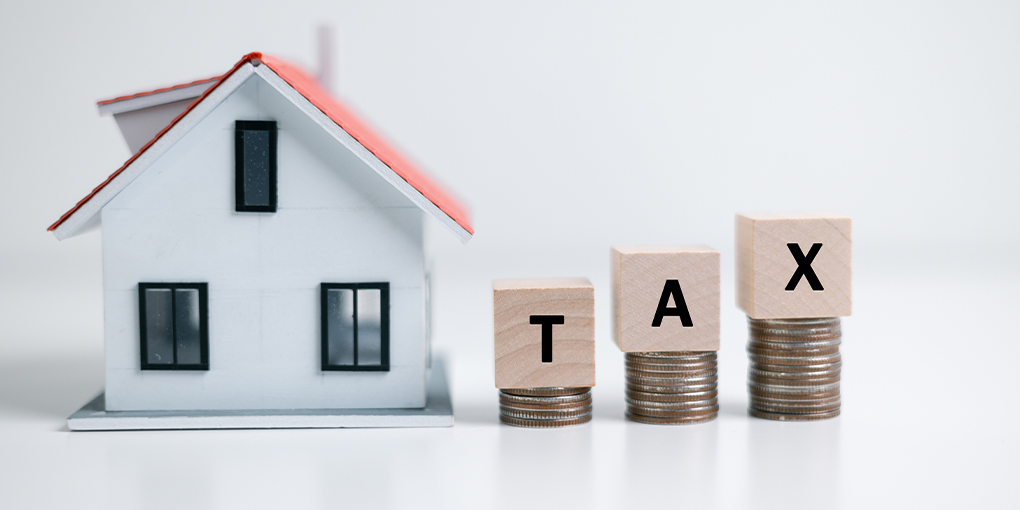
Al comprar y vender una vivienda, un terreno, un local comercial o una parcela, uno de los aspectos más importantes a tener en cuenta es la “Regla de los 5 años”. Si vende un inmueble antes de que se cumplan 5 años desde su adquisición y obtiene una ganancia con esa venta, los ingresos obtenidos pueden estar sujetos a tributación bajo determinadas condiciones.
Entonces, ¿qué es exactamente la regla de los 5 años, en qué casos nace el impuesto y qué excepciones se aplican? Esto es lo que debe saber.
¿Qué es la regla de los 5 años en inmuebles?
Según el artículo 80 (reiterado) de la Ley del Impuesto sobre la Renta; si un inmueble adquirido se vende dentro de los 5 años a partir de la fecha de adquisición, la ganancia obtenida se considera “Ganancia por Incremento de Valor” y puede estar sujeta al impuesto sobre la renta.
- Si el inmueble se vende antes de que se cumplan 5 años, el impuesto se calcula sobre la ganancia neta obtenida.
- Si el inmueble se vende después de que se cumplan 5 años, no se paga el impuesto sobre la ganancia por incremento de valor por la ganancia obtenida.
¿Cómo se calcula el plazo de 5 años?
El cómputo del plazo se realiza según la fecha de adquisición que figura en el registro de la escritura.
Por ejemplo; si compró un inmueble el 15 de mayo de 2021, para poder venderlo exento de impuestos debe esperar hasta el 16 de mayo de 2026.
La excepción más importante: inmuebles adquiridos por herencia y donación
La excepción más importante de la regla de los 5 años es la forma de adquisición del inmueble.
Si el inmueble le ha llegado;
- por herencia,
- por donación (cesión gratuita),
no se aplica la condición de 5 años. Para este tipo de inmuebles, independientemente de la fecha de venta, no nace el impuesto sobre la ganancia por incremento de valor. Esto se debe a que el inmueble se adquirió sin contraprestación (a título gratuito).
¿Cómo se calcula el Impuesto sobre la Ganancia por Incremento de Valor?
El cálculo del impuesto no se realiza únicamente sobre la diferencia entre el precio de compra y el de venta. Se determina la ganancia neta teniendo en cuenta el efecto de la inflación y diversos gastos.
1. Actualización del precio de compra
El precio de compra del inmueble se actualiza utilizando los datos del Índice de Precios al Productor Nacional (Yİ-ÜFE) publicados por el TÜİK.
Gracias a este procedimiento se calcula el valor de coste actualizado del inmueble y se tiene en cuenta el efecto de la inflación.
2. Deducción de gastos legales
Del precio de venta;
- el coste de compra actualizado,
- la tasa de escritura,
- gastos legales como los intereses del crédito
se deducen para calcular la ganancia neta.
3. Aplicación del importe de exención
El importe de exención de la ganancia por incremento de valor, que se determina nuevamente cada año, se deduce de la ganancia neta calculada.
4. Cálculo del impuesto sobre la renta
El importe restante tras la exención constituye la base imponible del impuesto sobre la renta y se grava según la tarifa del impuesto sobre la renta del año correspondiente.
Plazo para presentar la declaración
Si ha realizado una venta que entra dentro de la regla de los 5 años y supera el límite de exención, debe declarar esta ganancia.
¿Cuándo se presenta la declaración?
La declaración del impuesto sobre la renta debe presentarse en marzo del año siguiente al año en que se realizó la venta.
Por ejemplo; si vendió su inmueble en 2025, debe presentar su declaración en marzo de 2026.
¿Dónde se presenta la declaración?
Los trámites de declaración pueden realizarse online a través del Sistema de Declaración Preparada de la Presidencia de la Administración Tributaria. De este modo, puede completar sus gestiones sin acudir a la oficina tributaria.
¿Qué ocurre si no se presenta la declaración?
Dado que los trámites de escritura se siguen en formato electrónico, las operaciones de venta pueden ser detectadas fácilmente por Hacienda.
En caso de no cumplir con la obligación de declarar;
- puede que no se pueda beneficiarse de la exención de la ganancia por incremento de valor,
- puede aplicarse una sanción por pérdida de impuesto,
- pueden añadirse intereses de demora al impuesto calculado.
Por ello, es de gran importancia cumplir a tiempo con las obligaciones fiscales en las ventas de inmuebles.
-
 6 minEstética y Confort en la Inversión
-
 6 min¿Cómo están transformando los espacios de trabajo compartido (co-working) el sector residencial?
-
 7 min¿Arquitectura vertical o arquitectura horizontal?
-
 7 minInversión en Glamping y Ecoturismo
-
 7 min¿Es rentable comprar y renovar una casa antigua (Flips)? Consejos para calcular el coste de la reforma
-
 4 minTasas de aumento del alquiler de mayo de 2026
-
 6 minTendencia de escapar de la metrópoli
-
 8 minAnálisis de la temporada de verano del mercado de villas en el Egeo y el Mediterráneo