Czym jest zasada 5 lat w nieruchomościach? Kiedy płaci się podatek?
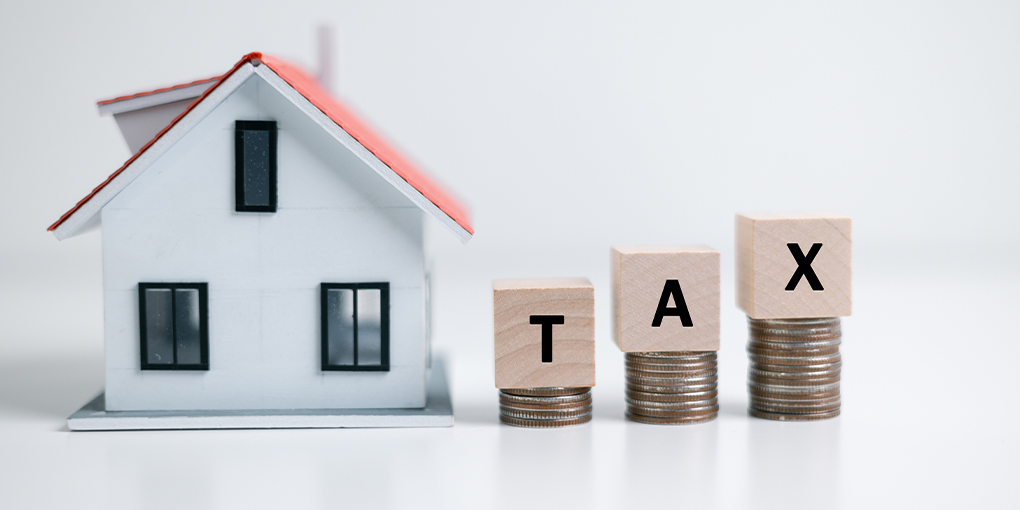
Przy kupnie i sprzedaży domu, działki, lokalu użytkowego lub gruntu jedną z najważniejszych kwestii, na które należy zwrócić uwagę, jest „zasada 5 lat”. Jeśli sprzedasz nieruchomość przed upływem 5 lat od jej nabycia i uzyskasz z tej sprzedaży zysk, osiągnięty dochód może podlegać opodatkowaniu na określonych warunkach.
Czym dokładnie jest zasada 5 lat, w jakich sytuacjach powstaje podatek i jakie stosuje się wyjątki? Oto, co warto wiedzieć.
Czym jest zasada 5 lat w nieruchomościach?
Zgodnie z art. 80 (mükerrer) ustawy o podatku dochodowym; jeżeli nabyta nieruchomość zostanie sprzedana w ciągu 5 lat od daty nabycia, uzyskany zysk jest uznawany za „zysk ze wzrostu wartości” i może podlegać podatkowi dochodowemu.
- Jeśli nieruchomość zostanie sprzedana przed upływem 5 lat, podatek oblicza się od uzyskanego zysku netto.
- Jeśli nieruchomość zostanie sprzedana po upływie 5 lat, nie płaci się podatku od zysku ze wzrostu wartości od uzyskanego zysku.
Jak oblicza się 5-letni okres?
Okres oblicza się na podstawie daty nabycia widniejącej w księdze wieczystej.
Na przykład: jeśli kupiłeś nieruchomość 15 maja 2021 r., aby móc sprzedać ją bez podatku, musisz poczekać do 16 maja 2026 r.
Najważniejszy wyjątek: nieruchomości nabyte w drodze spadku i darowizny
Najważniejszym wyjątkiem od zasady 5 lat jest sposób nabycia nieruchomości.
Jeżeli nieruchomość:
- przeszła na Ciebie w drodze spadku,
- została przeniesiona w drodze darowizny (hibe),
warunek 5 lat nie ma zastosowania. Dla tego typu nieruchomości, niezależnie od daty sprzedaży, nie powstaje podatek od zysku ze wzrostu wartości. Ponieważ nieruchomość została nabyta nieodpłatnie (ivazsız).
Jak oblicza się podatek od zysku ze wzrostu wartości?
Obliczenie podatku nie odbywa się wyłącznie na podstawie różnicy między ceną zakupu a ceną sprzedaży. Zysk netto ustala się z uwzględnieniem wpływu inflacji oraz różnych kosztów.
1. Aktualizacja ceny nabycia
Cena nabycia nieruchomości jest aktualizowana z wykorzystaniem danych Krajowego Indeksu Cen Producentów (Yİ-ÜFE) ogłaszanego przez TÜİK.
Dzięki temu oblicza się aktualną wartość kosztową nieruchomości i uwzględnia wpływ inflacji.
2. Odliczenie kosztów ustawowych
Od ceny sprzedaży odlicza się:
- zaktualizowany koszt nabycia,
- opłatę skarbową za wpis w księdze wieczystej,
- koszty ustawowe, takie jak odsetki od kredytu
i w ten sposób oblicza się zysk netto.
3. Zastosowanie kwoty zwolnienia
Kwota zwolnienia z tytułu zysku ze wzrostu wartości, ustalana na nowo każdego roku, jest odliczana od obliczonego zysku netto.
4. Obliczenie podatku dochodowego
Kwota pozostała po zastosowaniu zwolnienia stanowi podstawę opodatkowania podatkiem dochodowym i jest opodatkowana zgodnie ze skalą podatku dochodowego obowiązującą w danym roku.
Termin złożenia deklaracji
Jeśli dokonałeś sprzedaży objętej zasadą 5 lat i przekroczyłeś limit zwolnienia, musisz wykazać ten zysk.
Kiedy składa się deklarację?
W marcu roku następującego po roku, w którym doszło do sprzedaży, należy złożyć deklarację podatku dochodowego.
Na przykład: jeśli sprzedałeś nieruchomość w 2025 r., musisz złożyć deklarację w marcu 2026 r.
Gdzie składa się deklarację?
Czynności związane ze złożeniem deklaracji można przeprowadzić online za pośrednictwem systemu Hazır Beyan System należącego do Gelir İdaresi Başkanlığı. Dzięki temu możesz załatwić formalności bez wizyty w urzędzie skarbowym.
Co się stanie, jeśli nie złożysz deklaracji?
Ponieważ czynności w księdze wieczystej są monitorowane elektronicznie, transakcje sprzedaży mogą być łatwo wykrywane przez Ministerstwo Finansów.
W przypadku niewywiązania się z obowiązku złożenia deklaracji:
- możesz nie móc skorzystać ze zwolnienia z tytułu zysku ze wzrostu wartości,
- może zostać nałożona kara za uszczuplenie podatku,
- do obliczonego podatku mogą zostać doliczone odsetki za zwłokę.
Dlatego terminowe wypełnianie obowiązków podatkowych przy sprzedaży nieruchomości ma duże znaczenie.
-
 5 minEstetyka i komfort w inwestycji
-
 5 minJak przestrzenie wspólnej pracy (co-working) zmieniają sektor mieszkaniowy?
-
 5 minArchitektura pionowa czy pozioma?
-
 5 minInwestycja w glamping i eko-turystykę
-
 6 minCzy zakup i remont starego domu (flips) się opłaca? Wskazówki dotyczące kalkulacji kosztów remontu
-
 3 minStawki podwyżek czynszu – maj 2026
-
 5 minTrend ucieczki z metropolii
-
 5 minAnaliza letniego sezonu rynku willi na Morzu Egejskim i Śródziemnym